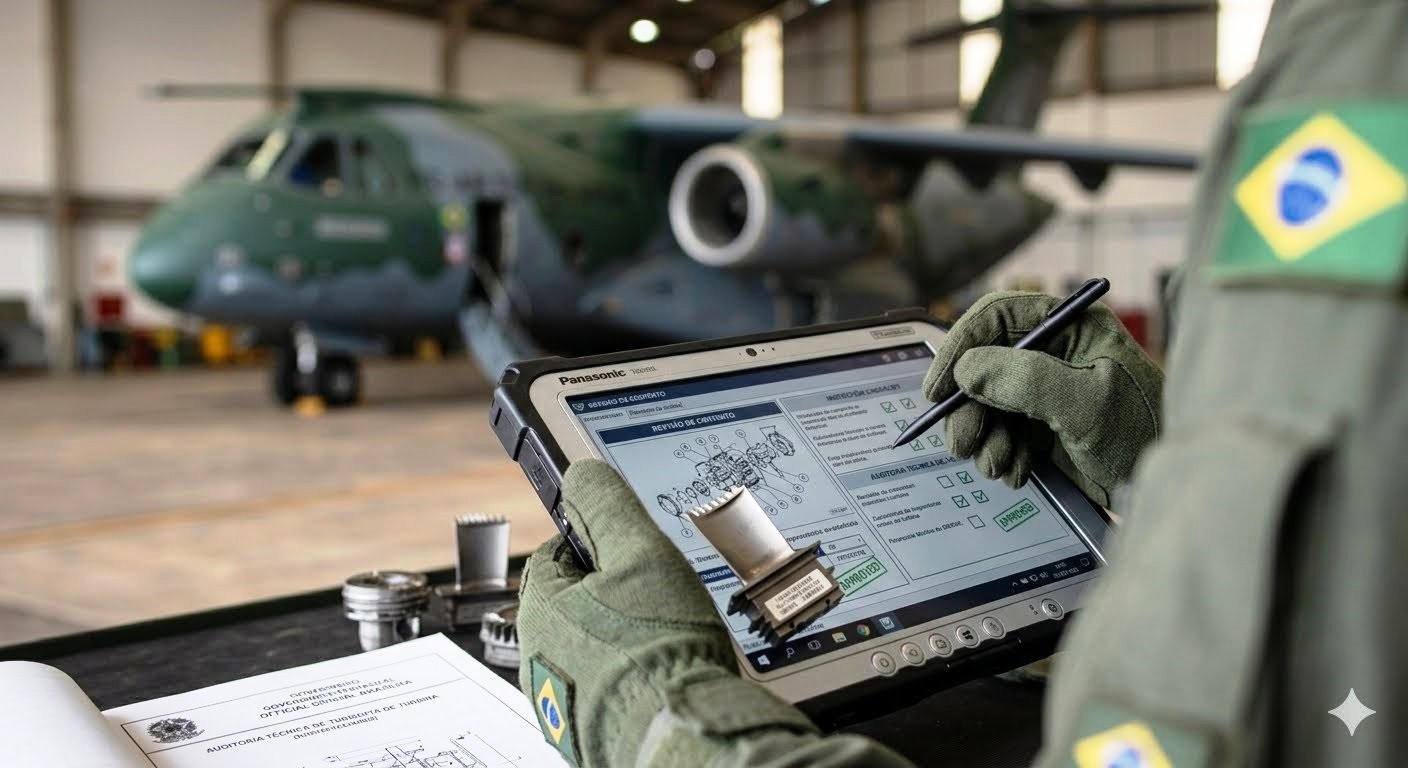
O que exatamente o TCU encontrou nos contratos que mantêm voando algumas das principais aeronaves da FAB?
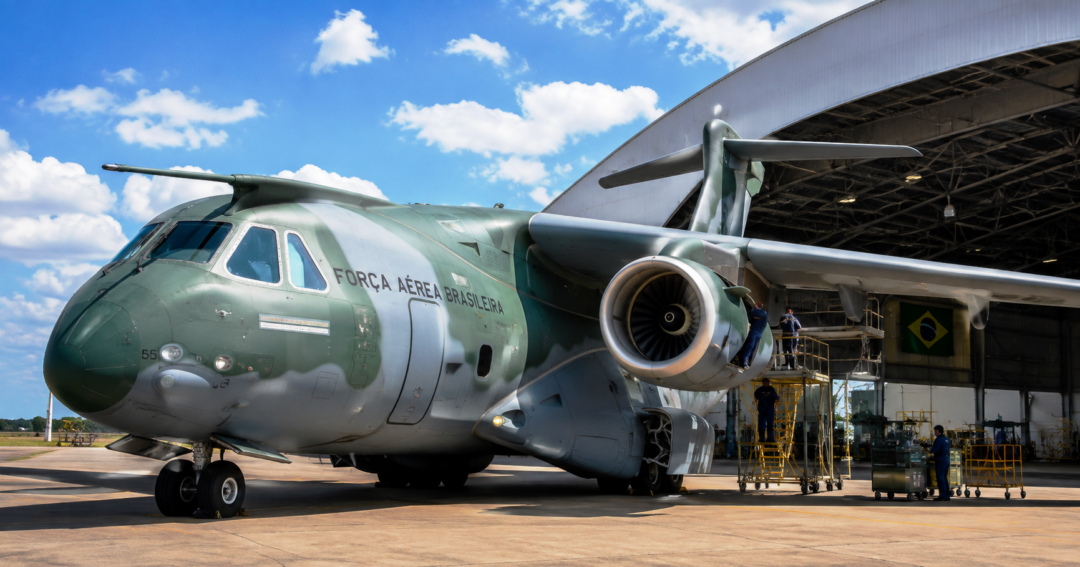
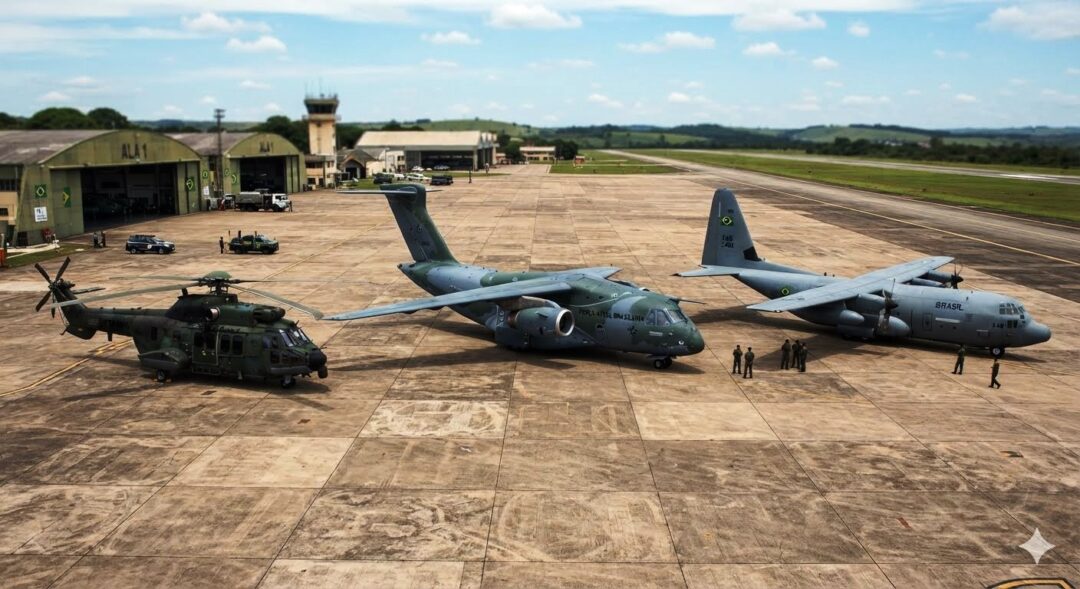
Os contratos bilionários da FAB ajudam a manter em operação aeronaves como o KC-390 Millennium, os caças Gripen, F-5 e AMX, os helicópteros do programa H-XBR e os antigos C-130 Hércules. Em conjunto, os contratos analisados pelo Tribunal de Contas da União (TCU) superavam R$ 1,7 bilhão. Entretanto, esse valor não representa prejuízo ou desvio comprovado.
O assunto voltou ao Plenário do TCU em julho de 2026. Na ocasião, os ministros analisaram um recurso do Comando da Aeronáutica contra exigências estabelecidas três anos antes. O Tribunal encerrou o recurso sem decidir se todos os argumentos apresentados pela FAB estavam certos ou errados. Porém, retirou a suspensão que impedia parte das determinações anteriores de produzir efeitos.
Por que o TCU auditou os contratos da FAB
A história começou antes de 2023. A Unidade de Auditoria Especializada em Defesa Nacional e Segurança Pública analisou uma amostra de contratos de Suporte Logístico Contratado da FAB.
Esse modelo permite que fabricantes e empresas especializadas forneçam peças, reparos, equipamentos, documentação técnica e assistência. Portanto, ele influencia diretamente a quantidade de aeronaves disponíveis para cumprir missões.
A auditoria alcançou os programas KC-390, H-XBR, responsável pelos helicópteros Airbus H225M utilizados pelas Forças Armadas, C-130 Hércules, F-5, AMX e F-X2, responsável pela introdução do Gripen na FAB. Assim, o trabalho não analisou apenas um modelo de aeronave ou um único contrato.
O objetivo também não era investigar a compra dos aviões. Na verdade, os auditores avaliaram como a Aeronáutica planejava, controlava e comprovava os gastos com o suporte logístico dessas frotas.
O que despertou a preocupação dos auditores
O TCU não concluiu que a FAB desviou R$ 1,7 bilhão. Além disso, não afirmou que todo o conjunto de contratos apresentava irregularidades. O valor corresponde ao total da amostra examinada.
Ainda assim, os auditores encontraram riscos que poderiam afetar os recursos públicos e a disponibilidade das aeronaves. Entre eles estavam estimativas deficientes de custos, documentação insuficiente e falhas no tratamento dos riscos contratuais.
A equipe também apontou dificuldades para comprovar algumas obrigações. Com isso, existia o risco de pagamento por peças, equipamentos ou serviços que o fornecedor não entregasse integralmente ou apresentasse fora das condições previstas.
No programa KC-390, o Tribunal avaliou ainda os efeitos da redução do número de aeronaves e das horas de voo inicialmente planejadas. Essas mudanças poderiam alterar o custo do suporte logístico. Além disso, os auditores questionaram a possível inclusão de despesas com vendas e marketing na composição dos valores contratuais.
Quais medidas o TCU exigiu em 2023
Diante dos riscos, o TCU determinou que a FAB elaborasse planos de ação para os contratos do KC-390 e do programa H-XBR (Helicópteros H225M). Os documentos deveriam apresentar medidas, responsáveis e prazos.
Para o C-130 Hércules, o Tribunal cobrou comprovantes sobre o tempo empregado nas grandes inspeções. Dessa forma, a fiscalização dos pagamentos teria informações mais completas.
O TCU também pediu critérios padronizados para futuras contratações. Entre as exigências estavam o detalhamento dos custos apresentados pelas empresas e a comparação dos preços com referências de mercado.
Portanto, as determinações procuravam melhorar os controles. Elas não representavam uma condenação da FAB por desvio de recursos.
Por que o julgamento só aconteceu em 2026
O Comando da Aeronáutica recorreu das determinações. Enquanto o recurso tramitava, parte delas permaneceu suspensa.
Entretanto, mais de três anos se passaram. Nesse intervalo, contratos terminaram ou mudaram. Além disso, a própria composição da frota sofreu alterações.
Os C-130 Hércules, por exemplo, deixaram o serviço ativo da FAB em 2024. Ao mesmo tempo, o KC-390 ganhou maior participação nas missões de transporte. Por isso, o relator, ministro Odair Cunha, considerou que o cenário usado como base para o recurso já não refletia completamente a situação atual.
Assim, o TCU considerou o pedido de reexame prejudicado. Em vez de confirmar ou rejeitar todas as contestações da FAB, o Tribunal encerrou aquela discussão e admitiu a possibilidade de uma nova auditoria baseada nos contratos atuais.
Ministro Bruno Dantas fez uma ressalva
Embora tenha acompanhado o relator, o ministro Bruno Dantas apresentou uma preocupação durante a sessão. Segundo ele, o TCU não deveria usar apenas a passagem do tempo como motivo para deixar de examinar processos de controle externo.
Na avaliação do ministro, esse entendimento não pode criar um precedente. Caso contrário, outros processos poderiam perder força somente por causa da demora na tramitação.
Em resposta, Odair Cunha explicou que a decisão não anulava todo o acórdão de 2023. Segundo o relator, o julgamento atingia os itens que o recurso havia suspendido. Por outro lado, o TCU ainda acompanha outras determinações em um processo de monitoramento sob a relatoria do ministro-substituto Augusto Sherman Cavalcanti.
O que muda para a FAB
Na prática, o julgamento não apontou um novo prejuízo nem confirmou que os riscos encontrados em 2023 continuam iguais. No entanto, a decisão também não encerrou a fiscalização.
A FAB volta a cumprir as exigências que estavam suspensas. Além disso, o TCU poderá abrir uma nova ação de controle para verificar os contratos atuais, as providências adotadas e os mecanismos usados para comprovar a entrega de peças e serviços.
Portanto, a discussão continua. Mais do que o valor de R$ 1,7 bilhão, o caso mostra como a qualidade dos contratos de suporte logístico influencia a capacidade da FAB de manter suas aeronaves prontas para voar.